L’essentiel à retenir : le déclenchement des heures supplémentaires repose sur le temps de travail effectif au-delà de 35 heures hebdomadaires. Cette règle sécurise votre rémunération via des majorations légales de 25 % et 50 %, ou des repos compensateurs équivalents. Vigilance : à défaut d’accord collectif, le contingent annuel est fixé à 220 heures, seuil au-delà duquel s’ajoute une contrepartie obligatoire en repos.
En France, le seuil légal des 35 heures hebdomadaires déclenche systématiquement le régime des heures supplémentaires, sauf pour les cadres dirigeants et les salariés en forfait jours. Pourtant, une gestion imprécise de ces temps de travail expose votre organisation à des risques de contentieux prud’homaux et à une fragilisation de votre conformité sociale.
Cet article décortique les mécanismes de la majoration des heures supplémentaires, des taux légaux de 25 % et 50 % aux spécificités des accords d’entreprise, afin de vous aider à sécuriser vos bulletins de paie et à optimiser vos exonérations fiscales.
- Comprendre le déclenchement des heures supplémentaires au-delà de 35 heures
- 25 % ou 50 % : maîtriser les taux de majoration légaux et conventionnels
- Comment gérer le contingent annuel et les repos compensateurs ?
- Optimiser les exonérations et sécuriser la mention sur le bulletin de paie
Comprendre le déclenchement des heures supplémentaires au-delà de 35 heures
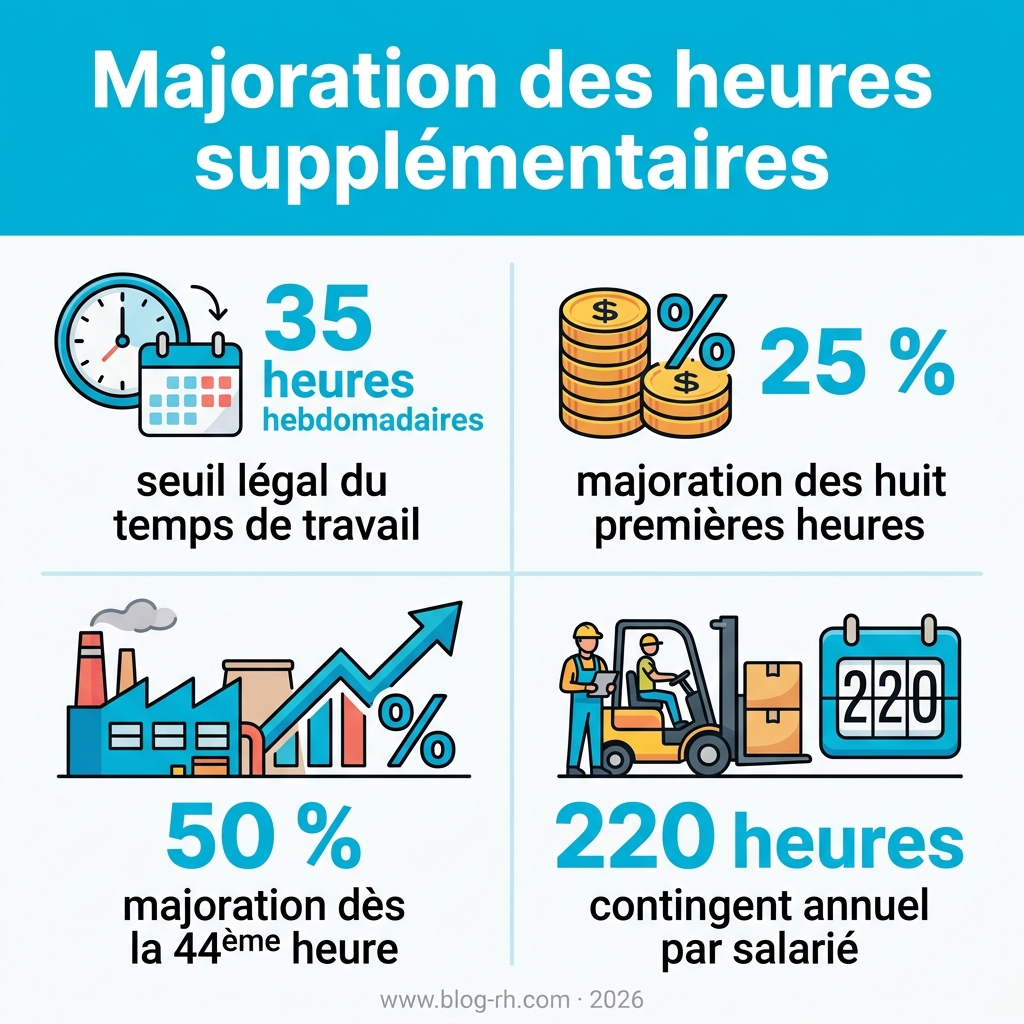
Le seuil légal de 35 heures hebdomadaires déclenche les majorations de 25 % et 50 %. Les accords d’entreprise priment, mais le taux minimal reste de 10 %. Le décompte repose sur le temps de travail effectif.
Cette notion de travail effectif constitue le pivot central de la réglementation relative au temps de travail en entreprise.
Définition du temps de travail effectif et seuils légaux
La 36ème heure marque le début du régime supplémentaire. Le calcul s’effectue par semaine civile. Un accord de modulation peut toutefois modifier ce cadre.
Le travail effectif se définit comme le temps où le salarié reste à disposition. Consultez notre guide sur le registre unique du personnel pour sécuriser vos suivis. L’autorité de l’employeur est ici le critère déterminant.
Il faut distinguer ces heures des heures complémentaires. Ces dernières concernent uniquement le temps partiel. Elles obéissent à un régime juridique bien distinct.
Exclusions spécifiques pour les cadres dirigeants et forfaits jours
Les cadres dirigeants sortent du décompte horaire classique. Leur rémunération forfaitaire englobe leurs responsabilités et leur indépendance. Aucune majoration pour heures supplémentaires ne leur est versée.
Les salariés en forfait jours échappent aux 35 heures. Ils conservent néanmoins le bénéfice du repos quotidien de 11 heures consécutives. Cette protection demeure impérative pour leur santé.
L’employeur doit assurer un suivi rigoureux de la charge de travail. Le droit au repos reste une obligation de sécurité. Un entretien annuel permet d’évaluer cet équilibre.
Procédure de demande et validité de l’accord de l’employeur
L’employeur doit normalement demander ces heures. Un accord implicite suffit si la mission rend le travail nécessaire. La jurisprudence protège le salarié face à une surcharge manifeste.
Les preuves acceptées incluent les mails, les agendas ou les témoignages. Un défaut de surveillance peut mener à identifier un management toxique en entreprise. Le silence de l’employeur vaut souvent acceptation.
Le refus du salarié est risqué. Sauf motif légitime, effectuer ces heures est une obligation contractuelle. Un manquement expose le collaborateur à une sanction disciplinaire.
25 % ou 50 % : maîtriser les taux de majoration légaux et conventionnels
Au-delà du déclenchement, c’est le montant de la compensation qui cristallise les enjeux financiers pour l’entreprise.
Priorité aux accords d’entreprise et conventions collectives
Les réformes récentes consacrent la primauté de l’accord d’entreprise. La convention collective s’applique seulement à défaut d’accord interne. Le taux peut alors descendre jusqu’à 10 %.
La hiérarchie des normes encadre strictement ces négociations. L’ordre public impose un plancher de majoration non négociable pour protéger les salariés. Aucune dérogation inférieure n’est admise.
Une veille juridique rigoureuse s’impose aux DRH. Les accords de branche évoluent souvent sur ces questions de rémunération. Restez vigilants sur ces mises à jour.
Application des taux supplétifs de 25 % et 50 %
Le régime légal par défaut s’applique sans accord spécifique. Les huit premières heures sont majorées de 25 %. Ce taux concerne la période de la 36ème à la 43ème heure.
Au-delà de la 43ème heure hebdomadaire, le taux de majoration passe à 50 % en l’absence d’accord collectif. Le coût devient alors significatif pour la masse salariale globale. Voici les paliers à retenir :
- Taux 25% (36h-43h)
- Taux 50% (dès 44h)
- Taux conventionnel (min 10%)
Prenons un exemple chiffré rapide. Un salarié payé 15 € l’heure percevra 18,75 € pour sa 36ème heure travaillée. Le calcul est direct.
Méthodologie de calcul de la base de rémunération
L’assiette inclut le salaire de base et les primes liées au travail. Les commissions et primes de rendement entrent dans ce calcul. Excluez toutefois les remboursements de frais professionnels.
Analysez l’impact des jours fériés avec précision. Si le jour férié est chômé, il ne compte pas comme travail effectif pour le déclenchement. Cela modifie le décompte hebdomadaire.
Le cas des congés payés mérite votre attention. Leur incidence sur le calcul des heures supplémentaires reste complexe suite aux arrêts récents. La jurisprudence évolue constamment.
Comment gérer le contingent annuel et les repos compensateurs ?
Le paiement des heures n’est pas l’unique option : le repos constitue une alternative pour réguler la charge de travail.
Substitution de la paie par le repos compensateur de remplacement
Le Repos Compensateur de Remplacement (RCR) remplace le paiement majoré par du temps libre. Un accord collectif ou une décision unilatérale est nécessaire. Ce dispositif offre une souplesse organisationnelle bienvenue.
Le calcul inclut la majoration légale. Ainsi, une heure à 25 % donne droit à 1h15 de repos. C’est un levier de flexibilité très intéressant.
L’information du salarié est obligatoire via le bulletin de paie. Cette transparence évite les litiges, contrairement au congé sans solde parfois complexe à gérer.
Dépassement du contingent et contrepartie obligatoire en repos
Le contingent annuel est fixé à 220 heures par salarié à titre de contingent légal supplétif, applicable à défaut d’accord collectif, une convention ou un accord pouvant prévoir un contingent différent. Au-delà, une protection supplémentaire s’active impérativement. Ce seuil constitue la limite légale de référence.
La Contrepartie Obligatoire en Repos (COR) est de 50 % en PME et 100 % dans les grandes entreprises. Elle sécurise le temps de récupération.
Le non-respect du contingent expose à des amendes administratives. Une surveillance rigoureuse des compteurs est donc indispensable pour la conformité.
| Seuil ou Type | Règle applicable | Impact Employeur |
|---|---|---|
| Contingent annuel | 220 heures par an | Limite légale |
| Heures hors contingent | Déclenchement COR | Repos obligatoire |
| COR < 20 salariés | Taux de 50 % | Coût temps accru |
| COR > 20 salariés | Taux de 100 % | Repos intégral |
Optimiser les exonérations et sécuriser la mention sur le bulletin de paie
La conformité administrative garantit enfin la pérennité des avantages fiscaux liés au temps de travail additionnel.
Formalisme obligatoire et transparence des mentions en paie
L’employeur doit impérativement mentionner les heures supplémentaires sur le bulletin de paie. Le volume horaire et le taux de majoration appliqué doivent apparaître distinctement. Cette transparence constitue une protection contre le travail dissimulé.
Les heures supplémentaires bénéficient d’une exonération d’impôt sur le revenu et d’une réduction de cotisations salariales sous conditions. Une erreur ici fausse l’ensemble des allègements sociaux.
Une paie imprécise fragilise la défense de l’employeur. Elle multiplie les risques de litiges prud’homaux.
Avantages fiscaux et sociaux pour l’employeur et le salarié
Le plafond d’exonération d’impôt sur le revenu est fixé à 7 500 € pour les rémunérations d’heures supplémentaires et complémentaires effectuées en 2025. Le gain net pour le salarié est immédiat. Cette mesure complète d’autres dispositifs comme les cadeaux aux salariés.
La réduction des cotisations salariales vieillesse est plafonnée à 11,31 %. Cela booste le pouvoir d’achat sans surcoût direct. La déduction forfaitaire patronale aide aussi les petites structures à recruter.
Le dispositif demeure un outil de motivation financière efficace. Il renforce l’attractivité de l’entreprise.
Jurisprudence européenne et gestion des absences partielles
Les arrêts maladie influencent désormais le décompte du temps de travail. La jurisprudence européenne impose parfois de compter ces périodes comme temps de travail. Cela modifie le calcul des majorations hebdomadaires dues.
La CJUE veille au respect strict des temps de récupération obligatoires. Les entreprises doivent anticiper les évolutions réglementaires sur le repos. Le droit à la déconnexion reste un point de vigilance.
Une mise à jour des logiciels de paie est vivement conseillée. La conformité technique évite les erreurs de calcul.
Maîtriser le décompte du temps effectif et les seuils de 25 % ou 50 % sécurise votre gestion sociale. Anticipez dès maintenant l’impact du contingent annuel et des repos compensateurs pour transformer ces obligations en leviers de motivation. Une application rigoureuse de la majoration des heures supplémentaires garantit la sérénité de votre conformité paie.
FAQ
Comment se définit précisément une heure supplémentaire et quel est son seuil de déclenchement ?
Une heure supplémentaire correspond à toute période de travail effectif réalisée à la demande de votre employeur au-delà de la durée légale fixée à 35 heures par semaine (ou 1 607 heures par an). Le décompte s’effectue par semaine civile, et c’est le dépassement de ce seuil qui active le régime des majorations ou l’attribution de repos compensateurs.
Il convient de noter que ce dispositif ne s’applique pas à toutes les catégories de collaborateurs. En effet, les cadres dirigeants ainsi que les salariés ayant conclu une convention de forfait jours sont réglementairement exclus du décompte horaire et, par extension, du bénéfice des heures supplémentaires.
Quels sont les taux de majoration appliqués en l’absence d’accord d’entreprise ?
À défaut de dispositions conventionnelles spécifiques prévoyant un taux minimal (lequel ne peut être inférieur à 10 %), le Code du travail fixe des taux supplétifs. Les huit premières heures supplémentaires, soit de la 36ème à la 43ème heure incluse, font l’objet d’une majoration de 25 %. Au-delà de la 43ème heure hebdomadaire, le taux de majoration est porté à 50 %.
Cette majoration est calculée sur la base du salaire horaire brut du salarié. Elle peut, selon les modalités définies au sein de votre organisation, être versée sous forme de rémunération numéraire ou être convertie en un repos compensateur de remplacement d’une durée équivalente à l’heure majorée.
Quelles sont les règles relatives au contingent annuel et au repos obligatoire ?
Le contingent annuel représente le volume d’heures supplémentaires qu’un salarié peut effectuer chaque année, fixé par défaut à 220 heures en l’absence d’accord collectif. Le dépassement de ce plafond n’est pas proscrit, mais il impose à l’employeur l’octroi d’une Contrepartie Obligatoire en Repos (COR), qui s’ajoute à la majoration salariale initiale.
Le taux de cette contrepartie varie selon l’effectif de votre structure : il est de 50 % pour les entreprises de 20 salariés ou moins, et atteint 100 % pour les entreprises de plus de 20 salariés. Ce mécanisme garantit la protection de la santé des collaborateurs en limitant la charge de travail excessive par un droit au repos renforcé.
Comment les heures supplémentaires doivent-elles apparaître sur le bulletin de paie ?
La transparence est une obligation légale stricte : le volume d’heures effectuées ainsi que le taux de majoration appliqué doivent figurer explicitement sur le bulletin de paie. Cette mention constitue une garantie de conformité pour l’employeur et une preuve de travail effectif pour le salarié, prévenant ainsi tout risque lié au travail dissimulé.
Par ailleurs, ces heures bénéficient d’un cadre fiscal et social avantageux. Elles sont exonérées d’impôt sur le revenu dans une limite annuelle (fixée à 7 500 € pour l’année 2025) et ouvrent droit à une réduction des cotisations salariales d’assurance vieillesse, optimisant ainsi le gain net immédiat pour le collaborateur.
Quel est l’impact des congés payés et des jours fériés sur le calcul des heures ?
Les congés payés pris durant la période de décompte sont assimilés à du temps de travail effectif pour la détermination des droits aux heures supplémentaires. En revanche, les jours fériés chômés (non travaillés) ne sont généralement pas intégrés dans le calcul du déclenchement des majorations, sauf si votre convention collective prévoit des dispositions plus favorables.
Il est essentiel pour les gestionnaires de paie de veiller à la mise à jour des logiciels de gestion du temps, car la jurisprudence, notamment européenne via la CJUE, évolue régulièrement sur la prise en compte de certaines absences dans le calcul des seuils de récupération.