Les salariés et les entrepreneurs qui utilisent leur véhicule personnel pour leurs trajets professionnels peuvent déduire ces frais ou obtenir un remboursement. Le montant dépend d’un barème précis, et une erreur de calcul peut coûter cher.
Il faut donc savoir quel montant appliquer à votre véhicule. Cet article vous donne les tableaux 2026, la méthode de calcul et les conditions d’application.
Le barème 2026 : pour quels revenus et qui peut l’utiliser
Le barème 2026 sert à déclarer les revenus de 2025. Il vaut pour les salariés et les entrepreneurs imposés aux bénéfices non commerciaux (BNC).
Un salarié choisit entre la déduction forfaitaire de 10 % et les frais réels. Les frais réels l’emportent si ses dépenses sont élevées, mais il doit les déclarer et les justifier.
Consultez le barème officiel publié chaque année par l’administration fiscale pour vous assurer des montants applicables à votre déclaration. Sa dernière hausse date de 2023 (+ 5,4 %).
Le montant dépend de la distance professionnelle annuelle (d), du véhicule, de sa puissance en CV fiscaux (rubrique P.6 du certificat d’immatriculation) et de la tranche de kilomètres. Chaque véhicule se calcule à part.
Les montants pour les voitures thermiques et hybrides
Pour une voiture thermique, hybride ou à hydrogène, choisissez la colonne selon vos kilomètres annuels ; les véhicules 100 % électriques disposent quant à eux de leurs propres colonnes, avec une majoration de 20 %.
| Critère | Première tranche | Deuxième tranche | Troisième tranche |
|---|---|---|---|
| Plage annuelle | 0 à 5 000 km | 5 001 à 20 000 km | Plus de 20 000 km |
| Colonne à lire | Première | Deuxième | Troisième |
| Motorisation | Thermique, hybride, hydrogène | Thermique, hybride, hydrogène | Thermique, hybride, hydrogène |
Une voiture hybride rechargeable ne se lit pas dans la colonne électrique. Elle prend la colonne des véhicules hybrides, parce qu’elle a aussi un moteur thermique.
Repérez votre puissance fiscale, puis la tranche qui correspond à vos kilomètres. Multipliez ensuite vos kilomètres par le montant de la case.
Le barème des voitures 100 % électriques
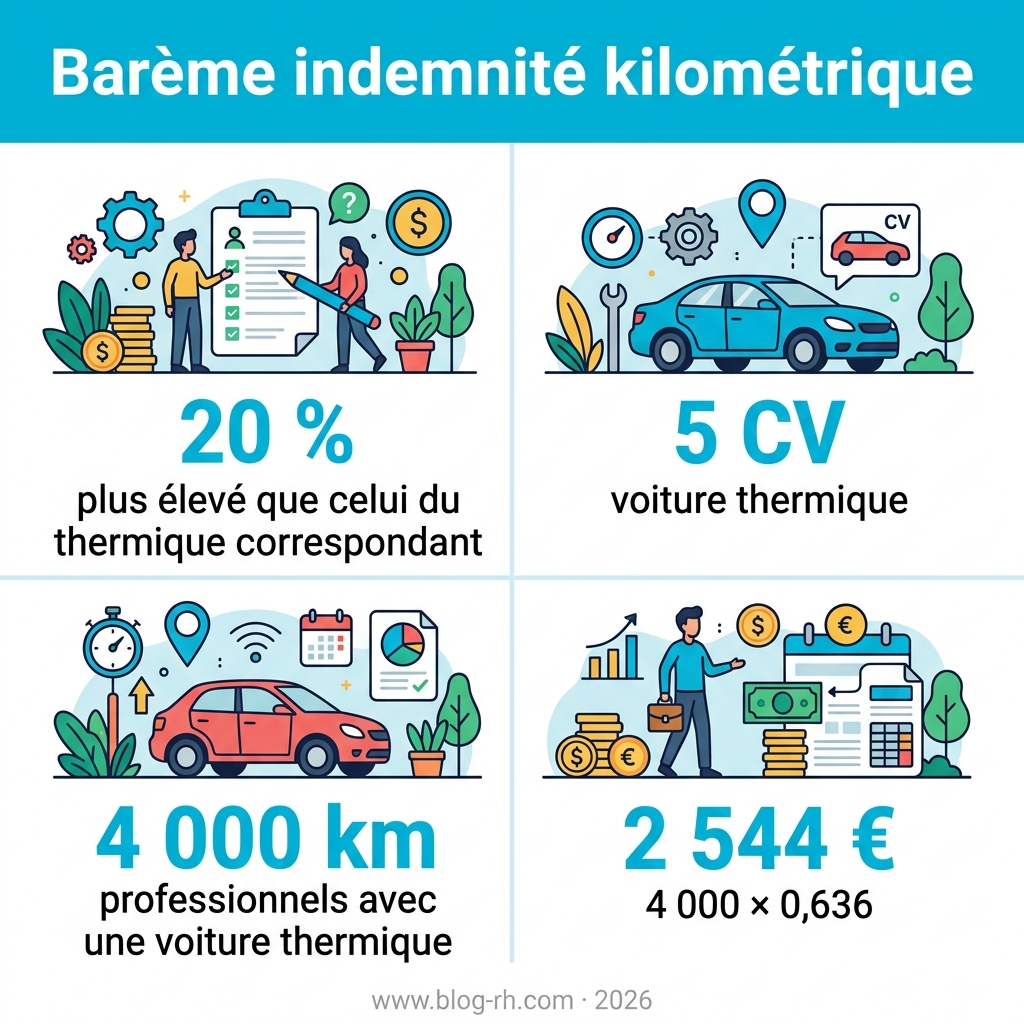
Pour une voiture 100 % électrique, lisez les colonnes électriques du barème, pas les colonnes thermiques. Le montant obtenu est 20 % plus élevé que celui du thermique correspondant, donc votre indemnité est plus élevée.
Ces colonnes ne concernent que les véhicules 100 % électriques. Une voiture hybride rechargeable reste sur les colonnes thermiques.
Pour une voiture électrique de 5 CV et 4 000 km annuels, le montant kilométrique est de 0,763 € (contre 0,636 € pour une thermique de même puissance). L’écart représente 508 € sur l’année.
Dans le barème électrique, le montant couvre déjà la location de la batterie et les frais de recharge. Vous n’ajoutez donc pas ces dépenses à l’indemnité, ni dans votre demande de remboursement.
Motos, scooters et cyclomoteurs
Motos et scooters de plus de 50 cm³
Pour une moto ou un scooter de plus de 50 cm³, la ligne se choisit d’abord selon la puissance fiscale (inscrite sur la carte grise), puis la colonne selon les kilomètres parcourus.
Lisez la première colonne jusqu’à 3 000 km inclus, la deuxième de 3 001 à 6 000 km inclus, la troisième au-delà de 6 000 km.
Ce tableau n’a rien à voir avec celui des voitures : ne prenez pas une ligne auto pour un deux-roues.
Cyclomoteurs de moins de 50 cm³
Pour un cyclomoteur de moins de 50 cm³, le choix est plus simple, car le barème ne dépend pas de la puissance fiscale :
- Inutile de chercher la puissance fiscale sur la carte grise.
- Il n’existe qu’une seule ligne pour ce véhicule.
- Vous lisez donc votre montant sur cette ligne unique, sans passer par les lignes des motos.
Deux-roues électriques
Pour un deux-roues électrique, le barème est majoré de 20 %. Voici les montants à retenir pour les 3 000 premiers kilomètres :
- Moto de 1 ou 2 CV fiscaux : 0,474 € par kilomètre.
- Moto de 3 à 5 CV fiscaux : 0,562 € par kilomètre.
- Moto de plus de 5 CV fiscaux : 0,727 € par kilomètre.
- Cyclomoteur électrique : 0,378 € par kilomètre.
- L’entretien et l’assurance du deux-roues entrent dans ce montant, donc ne les ajoutez pas à part.
Un exemple de calcul : 4 000 km avec une voiture de 5 CV
Pour 4 000 km professionnels avec une voiture thermique de 5 CV, le montant kilométrique est de 0,636 € (colonne jusqu’à 5 000 km).
Le calcul à la main donne 4 000 × 0,636 = 2 544 €. Pour cette tranche, il n’y a pas de montant fixe à ajouter.
Pour 8 000 km dans la tranche suivante, il faut calculer comme pour 4 000 km, puis ajouter un montant fixe :
- Lisez dans la colonne de la tranche suivante le montant par kilomètre, soit 0,357 €.
- Multipliez 8 000 km par 0,357 €, ce qui donne 2 856 €.
- Ajoutez le montant fixe de 1 395 €, pour une indemnité totale de 4 251 €.
Les conditions pour déduire les frais réels
Pour un trajet de 40 km ou moins, comptez tout le trajet. Au-delà, retenez 40 km par trajet au maximum, sauf raison d’emploi ou familiale, expliquée dans une note jointe à la déclaration.
Vous ne comptez qu’un aller-retour par jour, sauf contrainte exceptionnelle : problème de santé, personne à charge ou horaires atypiques, qui peuvent justifier plusieurs trajets.
Pour déduire vos frais réels, retenez ces points :
- Gardez pendant trois ans au moins les justificatifs du véhicule, des kilomètres et de l’usage professionnel.
- Les péages et le stationnement peuvent être exclus du barème et déduits séparément sous conditions ; le garage, lui, doit être traité selon la nature du véhicule et les justificatifs applicables.
- Le barème kilométrique peut aussi s’appliquer à une voiture louée ou prêtée gratuitement, si son usage professionnel est justifié ; le loyer est alors déjà intégré au barème et ne peut pas être déduit séparément.
- Pour un deux-roues, les conditions d’utilisation et de déduction varient selon la nature du véhicule et le régime applicable ; vérifiez votre situation auprès de l’administration fiscale avant d’appliquer cette règle.
Quand l’employeur rembourse les kilomètres
Quand votre employeur vous rembourse vos trajets professionnels en voiture personnelle, cette indemnité kilométrique n’est pas imposée à l’impôt sur le revenu. Condition : elle ne doit pas dépasser le montant calculé avec le barème.
Au-delà de ce montant, la part en trop devient un revenu imposable, comme un salaire. Pour les RH, le calcul doit donc rester sous le barème.
Le salarié doit dire à son employeur quel véhicule il utilise, sa puissance fiscale (le chiffre inscrit sur la carte grise) et le nombre de kilomètres parcourus.
L’employeur doit conserver les justificatifs permettant d’établir le caractère professionnel des trajets remboursés et d’en justifier le montant en cas de contrôle, pendant au moins trois ans.
Foire aux questions
Quelle différence entre frais réels et déduction forfaitaire de 10 % ?
La déduction de 10 % s’applique automatiquement à votre salaire, sans aucun justificatif à fournir. Avec les frais réels, vous ne prenez pas ce forfait : vous déduisez vos dépenses professionnelles réelles, mais vous devez pouvoir les justifier.
Le barème 2026 sert-il à déclarer les revenus de 2026 ?
Non. Le barème 2026 sert à déclarer les revenus de 2025, et non ceux de 2026. Votre déclaration de 2026 porte donc sur les revenus de 2025.
Un véhicule loué peut-il entrer dans le calcul de l’indemnité kilométrique ?
Oui, pour un deux-roues : son loyer est alors compris dans le barème. Le barème kilométrique peut aussi s’appliquer à une voiture louée ou prêtée gratuitement, si son usage professionnel est justifié ; le loyer est alors déjà intégré au barème et ne peut pas être déduit séparément.
Où trouver un simulateur gratuit pour calculer mon indemnité kilométrique ?
Le simulateur des frais kilométriques est accessible sur impots.gouv.fr, et son utilisation ne coûte rien.
Pour le remplir, préparez les trois données du barème : la puissance fiscale de votre véhicule (rubrique P.6 de la carte grise), son type de motorisation et vos kilomètres professionnels de l’année.
Cet article vous a intéressé ? Partagez-le sur LinkedIn.
Partager sur LinkedIn