Vous quittez votre poste un vendredi, vous facturez votre première mission trois semaines plus tard. Entre les deux, quelque chose a disparu sans que personne ne vous prévienne : le service paie de votre ancien employeur, celui qui calculait vos cotisations, les prélevait sur votre salaire et les déclarait à votre place. Désormais, c’est votre travail. La première année d’indépendance se joue là, sur une poignée de gestes administratifs simples que personne ne vous a jamais appris, pour la bonne raison que quelqu’un d’autre les faisait.
Ce que le salariat faisait à votre place
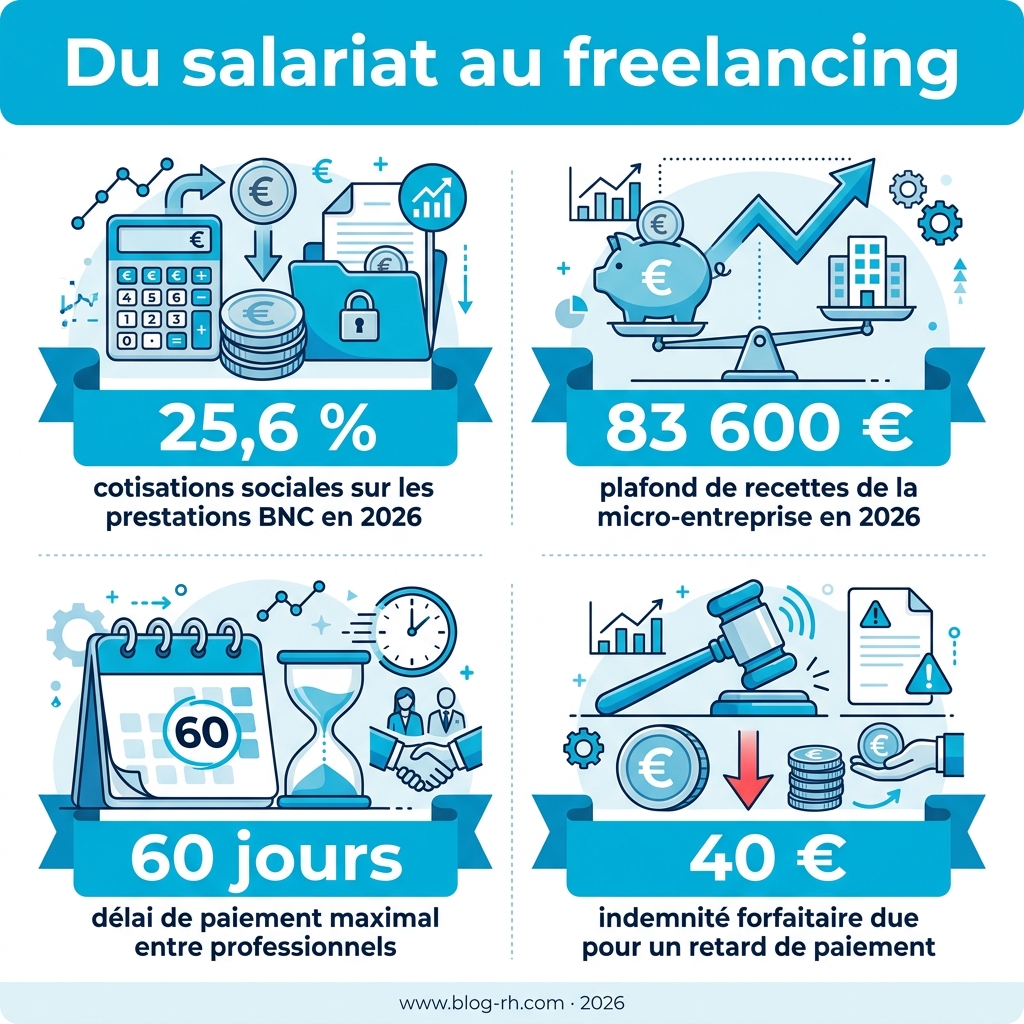
Chez un employeur, la paie relève d’un service interne ou d’un cabinet externalisé qui calcule, prélève et reverse. Vous receviez un net, la mécanique restait invisible. En micro-entreprise, cette mécanique devient la vôtre : le taux global de cotisations sociales appliqué aux prestations de services relevant des bénéfices non commerciaux est passé à 25,6 % au 1er janvier 2026. Sur 1 000 € encaissés, un peu plus de 250 € ne vous appartiennent pas. Ils dorment sur votre compte jusqu’à l’échéance suivante, et c’est très exactement là que se produisent les premiers accidents de trésorerie.
La comptabilité suit le même chemin. Plus de service qui archive, plus de collègue qui sait où se trouve le bon document, plus de logiciel payé par quelqu’un d’autre. Vous tenez un registre de recettes, vous conservez vos justificatifs, vous savez à tout moment ce qui a été facturé et ce qui a été réglé. C’est là qu’une solution de gestion pour les freelances remplace utilement le tableur des débuts, en réunissant devis, factures et suivi des règlements au même endroit ; un plan gratuit permet déjà d’émettre des devis et des factures illimités, ce qui couvre sans difficulté les premiers mois d’activité.
Les décisions des premières semaines
Le statut vient en premier. La micro-entreprise reste la porte d’entrée la plus fréquente pour un ancien salarié, avec un plafond de recettes fixé à 83 600 € en 2026 pour les activités de prestations de services. Au-delà de ce seuil, ou lorsque l’activité suppose des achats et des charges importantes, l’entreprise individuelle au réel ou la société deviennent des options sérieuses. Le choix n’est pas définitif, mais en changer coûte du temps et quelques formalités.
Vient ensuite le compte bancaire. L’obligation d’ouvrir un compte dédié à l’activité ne se déclenche qu’au-delà de 10 000 € de chiffre d’affaires réalisés pendant deux années civiles consécutives. Un compte dédié n’est d’ailleurs pas forcément un compte professionnel facturé comme tel : un second compte courant, distinct de celui du foyer, satisfait à l’obligation. En pratique, séparer les flux dès le premier euro vous épargnera de reconstituer douze mois de relevés personnels au moment de la première déclaration fiscale.
Reste l’outillage. Un devis accepté vaut engagement ; une facture incomplète se conteste. La signature électronique règle le premier point en datant l’accord du client sans échange de scans, et une application mobile règle le second en vous permettant d’établir la facture le jour même de la prestation, plutôt que trois semaines plus tard, quand le détail des heures s’est effacé.
| Poste | Quand vous étiez salarié | Depuis que vous êtes indépendant |
|---|---|---|
| Cotisations sociales | Prélevées sur le bulletin, sans intervention de votre part | À provisionner, puis à déclarer et payer vous-même |
| Justificatifs | Édités et archivés par l’employeur | Produits, numérotés et conservés par vos soins |
| Rentrée d’argent | Virement mensuel à date connue | Dépend de la date de facturation et de la qualité des relances |
| Périodes non travaillées | Congés payés, indemnisation en cas d’arrêt selon votre situation | Aucune facture émise, donc aucun encaissement à venir |
Le rythme mensuel, ou rien
Un indépendant qui ne facture pas à date fixe finit par facturer en retard, relancer trop tard et découvrir son solde de cotisations la veille de l’échéance. Le remède tient en quatre gestes, toujours les mêmes, posés dans le même ordre :
- Facturer dans les jours qui suivent la fin d’une prestation, jamais en bloc à la fin du trimestre.
- Pointer les règlements reçus et relancer les factures échues avant qu’elles ne vieillissent.
- Mettre de côté la part destinée aux cotisations à chaque encaissement, sur un compte distinct.
- Déclarer le chiffre d’affaires à l’échéance choisie, mensuelle ou trimestrielle, y compris lorsqu’il est nul.
Cette dernière ligne est celle que les anciens salariés négligent le plus volontiers : l’absence de recettes ne dispense pas de déclarer, et une déclaration manquante expose à une pénalité. Une déclaration URSSAF simplifiée, intégrée à l’outil qui édite déjà vos factures, supprime la double saisie et le risque d’erreur de report entre votre registre de recettes et le formulaire à remplir.
Le filet de sécurité change de nature
Quitter un CDI par démission ne donne pas droit à l’allocation chômage, sauf à passer par le dispositif ouvert aux projets de reconversion et de création d’entreprise. Les conditions sont précises : justifier d’au moins 1 300 jours travaillés au cours des soixante mois précédant la démission, et faire valider le caractère réel et sérieux du projet par la commission paritaire interprofessionnelle régionale, Transition Pro. Un détail décide de tout : la demande de conseil en évolution professionnelle doit être engagée avant la démission. Après, le dossier n’est plus recevable.
L’aide aux créateurs et repreneurs d’entreprise obéit à la même logique de vigilance. Elle réduit les cotisations sociales la première année, mais elle ne tombe pas toute seule : la demande se dépose auprès de l’URSSAF dans les soixante jours qui suivent la date d’ouverture de l’activité mentionnée sur le justificatif de création. Passé ce délai, l’exonération est perdue pour de bon. Un ancien salarié, habitué à voir ses droits s’ouvrir sans démarche, oublie assez naturellement ce genre d’échéance. Elle ne se rattrape pas.
Les erreurs qui coûtent le plus cher
La première tient au tarif. Un ancien salarié raisonne en net mensuel, parce que c’est le seul repère qu’il ait jamais eu. Il fixe un tarif journalier en divisant son ancien salaire par une vingtaine de jours ouvrés, oublie les cotisations, les périodes creuses, les journées consacrées à la prospection, aux devis et à la comptabilité. Ces journées ne se facturent pas. Elles se paient quand même.
La seconde tient aux délais de paiement. Entre professionnels, le délai convenu ne peut pas dépasser soixante jours nets à compter de la date d’émission de la facture, ou quarante-cinq jours fin de mois lorsque le contrat le prévoit expressément et sans abus manifeste. Tout retard rend exigibles des pénalités, sans qu’un rappel soit nécessaire, ainsi qu’une indemnité forfaitaire de recouvrement de 40 €. Peu de nouveaux indépendants les réclament (par crainte de froisser un client qu’ils viennent tout juste de gagner), et c’est précisément ce silence qui installe le retard comme une habitude.
Du salariat au freelancing : ce que la première année vous apprend
L’administratif d’un freelance n’est pas une corvée à traiter le dimanche soir, entre deux missions. C’est la partie du métier qui décide si vous serez payé, à quelle date, et de ce qu’il vous restera une fois les cotisations réglées. Les indépendants qui passent le cap de la troisième année ne sont pas ceux qui facturent le plus. Ce sont ceux qui ont installé très tôt une routine qu’ils n’ont plus eu à réinventer chaque mois. Reste une question que peu de futurs freelances se posent avant de poser leur démission : combien de jours par mois êtes-vous prêt à travailler sans les facturer ?
Sources
URSSAF · Bpifrance Création · Service-Public Entreprendre · Direction générale de la concurrence, de la consommation et de la répression des fraudes · Code de commerce, articles L.441-10 et D.441-5 · France Travail