L’essentiel à retenir : tout employeur privé doit financer au moins 50 % d’une complémentaire santé collective respectant le panier de soins minimal et le contrat responsable. Cette obligation légale, sans condition d’ancienneté, sécurise vos salariés face aux frais hospitaliers et dentaires. Notez qu’un défaut de conformité ou de justificatif de dispense expose votre structure à un redressement URSSAF pouvant atteindre trois fois le montant des cotisations éludées.
Depuis la loi ANI, toute entreprise du secteur privé est tenue de financer au moins 50 % d’une complémentaire santé collective respectant un panier de soins minimal. Ce dispositif, qui s’applique sans condition d’ancienneté dès l’embauche, garantit aux salariés une prise en charge plancher pour les consultations, l’hospitalisation et les équipements optiques ou dentaires.
Pourtant, une mauvaise gestion des dispenses ou des garanties expose l’employeur à des redressements URSSAF et à des risques prud’homaux majeurs. Nous allons détailler les obligations légales, les mécanismes de financement et les procédures de mise en place pour sécuriser votre structure.
- Mutuelle entreprise obligatoire : cadre légal et définition en 2026
- 3 piliers du financement et des garanties collectives
- Comment mettre en place la couverture santé dans votre structure ?
- Cas de dispense d’adhésion : gérer les exceptions légales
- Gestion des ruptures de contrat et portabilité des droits
- Optimisation fiscale et sociale de la part patronale
Mutuelle entreprise obligatoire : cadre légal et définition en 2026
Depuis la loi ANI, toute entreprise privée doit financer au moins 50 % d’une complémentaire santé collective incluant le panier de soins minimal (100 % Santé). Cette obligation s’applique sans condition d’ancienneté dès l’embauche des salariés.
Le respect de ces dispositions constitue un socle impératif pour structurer le champ d’application légal au sein de votre organisation.
Champ d’application pour les employeurs du secteur privé
Toutes les structures privées, y compris les associations, sont soumises à la loi ANI. Ce caractère généralisé ne souffre aucune exception statutaire pour l’employeur.
Le droit s’ouvre dès le premier jour du contrat. L’ancienneté n’est jamais un critère de refus, même lors d’une rupture de période d’essai précoce.
L’employeur doit proposer l’adhésion. C’est un impératif d’ordre public social auquel vous ne pouvez déroger.
Rôle du panier de soins minimal et socle de garanties
Le panier de soins minimal définit les remboursements planchers obligatoires pour les consultations et la pharmacie. L’objectif est de limiter le reste à charge des collaborateurs.
Le panier de soins minimal impose la prise en charge intégrale du forfait journalier hospitalier, une obligation propre à ce panier minimal et non une règle générale applicable à toute garantie ou à toute dépense hospitalière. Ce point est crucial pour la conformité du contrat responsable et la sécurité financière en établissement.
Des minima existent pour l’optique et le dentaire. Ces postes surveillés assurent une base de protection indispensable.
Sanctions juridiques en cas de défaut de mise en place
L’absence de couverture expose à des redressements URSSAF. Vous risquez la perte des exonérations sociales sur les cotisations, impactant lourdement votre trésorerie.
La responsabilité civile est engagée. Si un salarié non couvert tombe malade, vous devrez indemniser les frais de votre poche.
Les risques prud’homaux sont réels. Un manquement peut justifier une prise d’acte de la rupture du contrat de travail.
3 piliers du financement et des garanties collectives
Après avoir posé le cadre légal, il convient d’analyser les mécanismes de financement et la nature technique des contrats souscrits.
Répartition des cotisations entre employeur et salarié
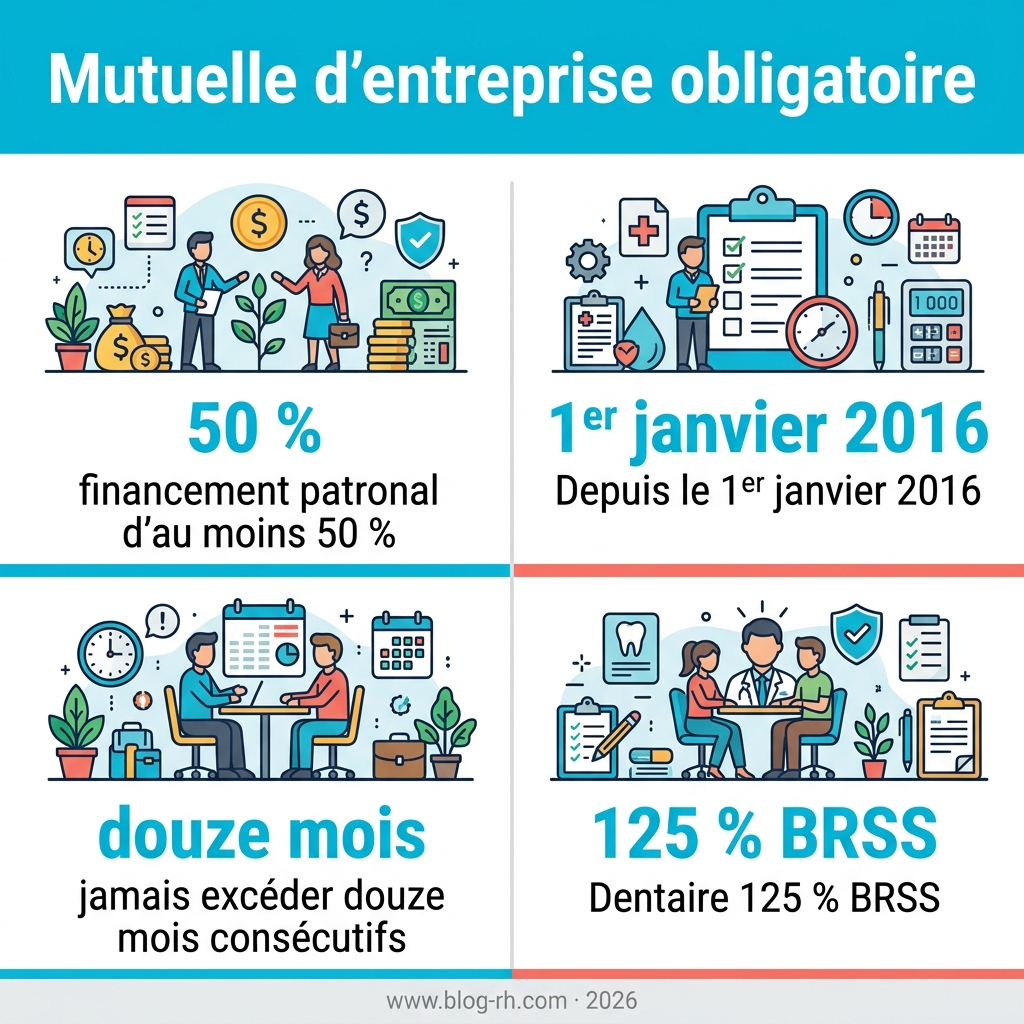
La loi impose un financement patronal d’au moins 50 %. Vous pouvez aller au-delà pour renforcer votre marque employeur.
La part salariale est précomptée sur le bulletin. Cela simplifie la gestion administrative pour vos équipes RH.
Le montant doit apparaître clairement. C’est une obligation de transparence salariale totale.
Contrats responsables et solidaires : les différences techniques
Un contrat solidaire interdit tout questionnaire médical. C’est un principe fondamental pour garantir l’accès aux soins de tous.
Le volet responsable encadre les dépassements d’honoraires. Il incite à respecter le parcours de soins coordonnés.
Le respect de ces critères conditionne les aides. Les avantages fiscaux en dépendent directement.
Impact du dispositif 100 % Santé sur les contrats
La réforme 100 % Santé garantit un reste à charge zéro. Cela concerne les lunettes, le dentaire et l’audiologie.
Vérifiez vos tableaux de garanties. Les assureurs ont dû ajuster la mutuelle d’entreprise obligatoire en conséquence.
L’impact sur les cotisations est réel. Il faut anticiper ces hausses budgétaires annuelles.
| Poste de soins | Garantie minimale ANI | Avantage 100 % Santé |
|---|---|---|
| Optique | Forfait minimum | Reste à charge zéro |
| Dentaire | 125 % BRSS | Reste à charge zéro |
| Audiologie | Forfait barème | Reste à charge zéro |
| Hospitalisation | Forfait journalier | Prise en charge intégrale |
Comment mettre en place la couverture santé dans votre structure ?
La théorie financière étant établie, voyons maintenant comment déployer concrètement ce dispositif au sein de votre organisation.
Négociation collective et respect de l’accord de branche
Consultez impérativement votre convention collective avant toute démarche. Certaines branches imposent des assureurs ou des garanties spécifiques. Vérifiez ces obligations avec vigilance.
L’accord de branche prime souvent sur vos décisions internes. Ne négligez pas cette vérification juridique préalable. C’est le socle de votre conformité.
La négociation syndicale est préférable. Elle favorise l’acceptation sociale du projet. Un dialogue ouvert évite les frictions inutiles.
Formalisation par Décision Unilatérale de l’Employeur (DUE)
Le régime peut être mis en place par accord collectif, par référendum auprès du personnel ou, à défaut, par une Décision Unilatérale de l’Employeur (DUE). Ce document liste les bénéficiaires et les cotisations de votre mutuelle d’entreprise obligatoire.
Remettez ce texte à chaque salarié contre décharge. C’est votre preuve en cas de litige, sécurisant votre démarche comme vos vos obligations en matière de DUERP.
Prévoyez des avenants pour toute modification ultérieure. La souplesse administrative impose une rigueur documentaire constante. Chaque changement doit être acté.
Stratégie de communication interne auprès des collaborateurs
Valorisez la mutuelle comme un élément clé de votre package de rémunération. Expliquez le gain net pour le pouvoir d’achat. C’est un argument majeur.
Organisez des réunions d’information avec votre assureur. Répondre aux questions concrètes apaise les craintes. La clarté réduit les zones d’ombre.
Utilisez vos outils de communication interne. Un guide pédagogique simple facilite l’adhésion. La pédagogie reste votre meilleure alliée pour convaincre.
Cas de dispense d’adhésion : gérer les exceptions légales
Malgré le caractère obligatoire, la loi prévoit des soupapes de sécurité pour certains profils de collaborateurs.
Salariés en contrats courts et temps partiels
Les CDD de moins de 12 mois peuvent, dans certains cas, refuser l’adhésion, mais cette dispense n’est pas systématiquement subordonnée à la souscription d’une couverture individuelle : les conditions dépendent notamment de l’acte instituant le régime et des cas légaux applicables.
Pour les temps très partiels, la cotisation peut être disproportionnée. Le seuil légal de 10 % concerne notamment certains salariés à temps partiel ou certains apprentis, une dispense étant possible lorsque la cotisation représente au moins 10 % de leur rémunération brute.
Les apprentis bénéficient aussi de souplesses. Vérifiez les seuils fixés par votre acte fondateur pour valider leur situation spécifique.
Bénéficiaires d’une autre couverture obligatoire ou de la CSS
Un salarié couvert par la mutuelle obligatoire de son conjoint peut décliner la vôtre. C’est le cas le plus fréquent en entreprise.
Les bénéficiaires de la Complémentaire Santé Solidaire (CSS) sont également dispensés. Ils doivent fournir une attestation de droits à jour.
Gérez aussi les situations de multi-employeurs. Le salarié choisit alors son contrat de référence unique pour être en règle.
- Attestation d’adhésion à la mutuelle du conjoint.
- Copie du contrat de travail pour les CDD.
- Attestation de droit à la CSS.
- Justificatif de couverture individuelle responsable.
Sécurisation administrative des demandes de dispense
Collectez chaque année les justificatifs de dispense. L’URSSAF exige des preuves récentes pour valider vos exonérations de charges sociales.
Archivez numériquement ces documents de manière sécurisée. Un oubli peut coûter cher en cas de redressement forfaitaire global.
Automatisez les rappels de fin de dispense. Utilisez l’ cet échange professionnel comme moment idéal pour faire le point.
Gestion des ruptures de contrat et portabilité des droits
La fin du contrat de travail ne signifie pas toujours la fin de la protection santé pour l’ancien collaborateur.
Conditions de maintien gratuit des garanties santé
La portabilité permet de garder sa mutuelle après un départ. Le salarié doit être indemnisé par l’Assurance Chômage pour en bénéficier.
Le maintien est gratuit pour l’ancien salarié. Le coût est mutualisé entre les actifs présents dans l’entreprise.
La portabilité dépend de l’ouverture des droits à l’assurance chômage et non du seul caractère involontaire de la rupture ; certaines démissions peuvent ainsi ouvrir droit à l’allocation chômage et donc à la portabilité.
Durée et limites de la couverture post-emploi
La durée du maintien est égale à celle du dernier contrat. Elle ne peut cependant jamais excéder douze mois consécutifs de couverture.
Informez votre assureur dès le départ effectif. Une notification rapide évite les erreurs, notamment en cas d’ abandon de poste pour les ruptures complexes.
La portabilité cesse notamment lorsque le salarié n’est plus indemnisé par l’assurance chômage ou à l’issue de la période maximale, la seule reprise d’un emploi ne suffisant pas à établir automatiquement la cessation du droit dans tous les cas. Le salarié doit alors vous prévenir immédiatement.
Spécificités du versement santé pour les profils précaires
Le « chèque santé » remplace la mutuelle pour les contrats très courts. C’est un versement financier direct sur la paie du collaborateur concerné.
Le montant est calculé selon des règles strictes de la Sécurité sociale. Il dépend de la durée de travail effectuée.
Le salarié doit prouver sa propre couverture. Sans contrat responsable individuel, aucun versement n’est possible.
Optimisation fiscale et sociale de la part patronale
Au-delà de l’aspect social, la mutuelle obligatoire constitue un levier d’optimisation fiscale non négligeable pour votre trésorerie.
Exonérations de cotisations sociales sous conditions
Votre contribution patronale est exonérée de cotisations de Sécurité sociale. Pour cela, le régime doit rester strictement collectif et obligatoire pour tous. Le non-respect de ce formalisme entraîne une réintégration immédiate.
Surveillez les plafonds d’exclusion annuels fixés par le législateur. Un dépassement peut entraîner une réintégration dans l’assiette sociale. La vigilance sur le PASS est ici de mise.
N’oubliez pas le forfait social. Il s’applique selon l’effectif total de votre entreprise. Le taux varie généralement selon les seuils franchis.
Traitement fiscal pour l’entreprise et le salarié
Pour la société, les cotisations versées sont déductibles du bénéfice imposable. C’est une charge d’exploitation classique qui réduit votre impôt final. Cela allège mécaniquement le coût réel de la protection sociale.
Côté salarié, la part patronale est intégrée au revenu imposable. Il faut bien expliquer ce point lors des embauches. Cette réintégration fiscale impacte directement le net imposable du collaborateur.
La part salariale reste déductible du net. C’est un avantage fiscal direct pour le collaborateur. Consultez cette note de frais règles pour la gestion globale des avantages.
La mise en place d’une mutuelle d’entreprise obligatoire garantit à vos salariés un panier de soins protecteur tout en sécurisant vos exonérations sociales. Pour pérenniser ces avantages fiscaux, collectez rigoureusement chaque justificatif de dispense et veillez à la conformité de votre DUE dès aujourd’hui. Assurez sereinement l’avenir de votre structure grâce à une couverture santé irréprochable.
FAQ
Quelles sont les obligations légales de l’employeur concernant la mutuelle d’entreprise ?
Depuis le 1er janvier 2016, toute entreprise du secteur privé, indépendamment de sa taille ou de son secteur d’activité, a l’obligation de proposer une complémentaire santé collective à l’ensemble de ses salariés. Cette mesure, issue de l’accord national interprofessionnel (ANI), impose à l’employeur de financer au minimum 50 % de la cotisation.
Le contrat souscrit doit impérativement respecter un socle de garanties minimales, appelé panier de soins, et répondre aux critères des contrats dits responsables. Cette couverture s’applique à tous les collaborateurs dès leur premier jour dans la structure, sans condition d’ancienneté.
Quelles garanties minimales le panier de soins doit-il obligatoirement inclure ?
Le panier de soins minimal définit un niveau de remboursement plancher pour les soins essentiels. Il comprend la prise en charge intégrale du ticket modérateur sur les consultations et actes remboursables par l’Assurance Maladie, ainsi que le remboursement total du forfait journalier hospitalier sans limitation de durée.
Concernant les postes spécifiques, la mutuelle doit couvrir les frais dentaires à hauteur de 125 % du tarif conventionnel. Pour l’optique, un forfait minimal est requis tous les deux ans, variant de 100 € à 200 € selon la complexité de la correction. Enfin, les contrats responsables intègrent désormais le dispositif 100 % Santé pour un reste à charge zéro en optique, dentaire et audiologie.
Un salarié peut-il légitimement refuser d’adhérer à la mutuelle de son entreprise ?
Bien que l’adhésion soit en principe obligatoire, la loi prévoit des cas de dispense spécifiques. Un salarié peut refuser la couverture s’il est déjà couvert par un contrat collectif obligatoire (en tant qu’ayant droit ou via un autre employeur), s’il bénéficie de la Complémentaire Santé Solidaire (CSS), ou s’il dispose d’un contrat individuel lors de son embauche (jusqu’à l’échéance de ce dernier).
Des dispenses sont également possibles pour les salariés en CDD de moins de trois mois, les intérimaires ou les travailleurs à temps très partiel si la cotisation représente plus de 10 % de leur rémunération. Dans tous les cas, le salarié doit formuler sa demande par écrit et fournir annuellement les justificatifs nécessaires à l’employeur.
Quels sont les risques et sanctions en cas de non-conformité de la couverture santé ?
Le non-respect des obligations légales expose l’entreprise à des risques financiers majeurs, notamment lors d’un contrôle URSSAF. Si le contrat n’est pas conforme ou si les justificatifs de dispense sont manquants, l’employeur risque la réintégration des contributions patronales dans l’assiette des cotisations sociales, avec des pénalités pouvant atteindre 1,5 à 3 fois les sommes concernées.
Sur le plan juridique, l’absence de couverture constitue une faute qui peut être invoquée devant le Conseil de prud’hommes. L’employeur pourrait être condamné à indemniser le salarié pour les frais de santé restés à sa charge ou faire face à une prise d’acte de la rupture du contrat de travail aux torts de l’entreprise.
Comment fonctionne le maintien de la mutuelle après la rupture du contrat de travail ?
Le dispositif de portabilité des droits permet à un ancien salarié de conserver gratuitement sa couverture santé collective après son départ. Pour en bénéficier, la rupture du contrat ne doit pas être consécutive à une faute lourde et le demandeur doit être pris en charge par l’Assurance Chômage.
La durée de ce maintien est égale à la durée du dernier contrat de travail, dans la limite de 12 mois consécutifs. Le financement de ce maintien est intégralement mutualisé, ce qui signifie que l’ancien collaborateur n’a aucune cotisation supplémentaire à verser durant cette période.
Qu’est-ce que le versement santé et à qui est-il destiné ?
Le versement santé, ou « chèque santé », est une alternative financière à l’adhésion directe au contrat collectif. Il s’adresse principalement aux salariés en contrats courts (CDD ou mission d’intérim de moins de 3 mois) ou à temps partiel dont la durée de travail est inférieure à 15 heures par semaine.
L’employeur verse alors une contribution directement sur le bulletin de paie pour aider le salarié à financer sa propre couverture santé individuelle. Pour percevoir ce versement, le collaborateur doit impérativement justifier d’un contrat de santé responsable souscrit par ailleurs.